Was sind Elementarschäden? Die Frage, die mir dieses Jahr öfter gestellt wurde als je zuvor
Letzten Sommer rief mich ein Nachbar an, während das Wasser aus seiner Garage lief. Nicht aus einem Rohr. Sondern von der Straße. Der Kanal hatte den Starkregen nicht mehr geschafft, und innerhalb von zwanzig Minuten stand der komplette Keller unter Wasser. Seine erste Reaktion: „Das ist doch ein Wasserschaden, das zahlt die Versicherung." Seine zweite, zwei Wochen später: „Warum zahlt die Versicherung nicht?"
Genau hier liegt der teuerste Denkfehler im deutschen Versicherungsdeutsch. Elementarschäden sind Schäden, die durch Naturgewalten entstehen — Überschwemmung, Starkregen, Hochwasser, Erdrutsch, Schneedruck, Lawinen, Hagel, Sturm, in manchen Tarifen auch Erdbeben oder Vulkanausbrüche. Und der entscheidende Punkt: In der normalen Hausrat- oder Wohngebäudeversicherung sind sie nicht automatisch mitversichert. Man braucht einen zusätzlichen Baustein.
Ich habe diese Geschichte in den letzten Monaten bestimmt ein Dutzend Mal erzählt, weil sie exemplarisch ist. Die Leute wissen, dass es Elementarschäden gibt. Sie wissen nur fast nie, wo die Grenze zur normalen Leitungswasserversicherung verläuft. Und diese Grenze entscheidet darüber, ob am Ende fünf- oder fünfzigtausend Euro erstattet werden.
Wichtige Erkenntnisse
- Elementarschäden entstehen durch Naturkräfte wie Hochwasser, Starkregen, Erdrutsch oder Schneedruck — nicht durch ein defektes Rohr.
- Sie sind in Deutschland nicht gesetzlich vorgeschrieben und in Standardtarifen meist nicht enthalten.
- Man braucht einen Elementarbaustein, entweder in der Wohngebäude- oder in der Hausratversicherung. Beide decken unterschiedliche Dinge ab.
- Rückstau ist ein Sonderthema — er wird oft separat versichert und ist nicht dasselbe wie Elementarschaden.
- Die Region, in der Sie wohnen, entscheidet stark darüber, was eine Police kostet und ob manche Anbieter überhaupt zeichnen.
Elementarschaden oder Wasserschaden? Der Unterschied, der über Ihr Geld entscheidet
Ich habe lange gebraucht, bis ich das wirklich verstanden hatte. Wasserschaden klingt wie Wasserschaden, oder? Ist es aber nicht.
Leitungswasserschaden: das Rohr ist schuld
Wenn bei Ihnen ein Zulaufrohr platzt, der Geschirrspüler undicht wird oder die Heizung leckt, ist das ein Leitungswasserschaden. Den deckt in der Regel die Wohngebäudeversicherung (für das Gebäude) und die Hausratversicherung (für das Inventar) automatisch ab. Der Verursacher liegt im Haus.
Elementarwasser: die Natur ist schuld
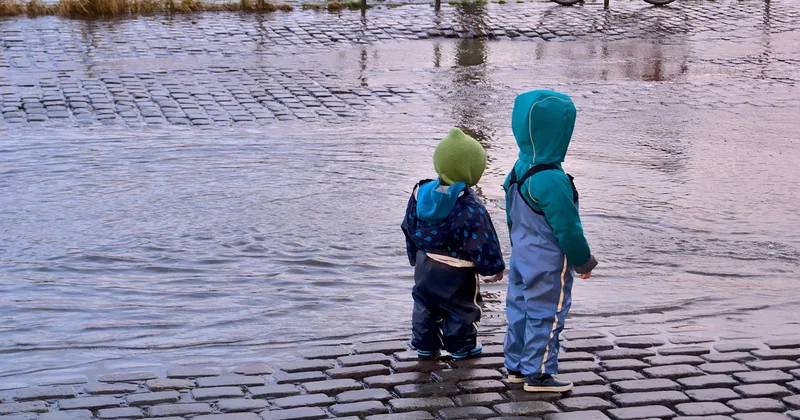
Beim Elementarschaden kommt das Wasser von außen und hat eine Ursache, die man nicht reparieren kann. Ein Fluss tritt über die Ufer. Ein Hang rutscht nach einem tagelangen Regen ab. Ein Starkregen setzt die Straße unter Wasser, und das drückt durch die Kellerfenster. Das Gebäude hat keinen Defekt — es steht nur am falschen Ort.
Der wichtigste Stolperstein ist der Rückstau. Wenn die Kanalisation bei Starkregen überlastet ist und das Wasser durch die Abflussrohre zurück ins Haus drückt, ist das nach gängiger Lesart kein Elementarschaden. Viele Tarife bieten dafür einen eigenen Rückstauschutz an. Ich habe schon gesehen, dass jemand einen Elementarbaustein abgeschlossen und den Rückstauschutz vergessen hat — und beim nächsten Unwetter mit leeren Händen dastand. Prüfen Sie beide Punkte. Immer.
| Schadenart | Ursache | Wo versichert? |
|---|---|---|
| Leitungswasser | Defektes Rohr, undichte Maschine | Standardmäßig in Gebäude- und Hausratversicherung |
| Rückstau | Überlasteter Kanal drückt Wasser zurück | Meist nur mit separatem Rückstauschutz |
| Elementarwasser | Überschwemmung, Starkregen, Hochwasser | Nur mit Elementarbaustein |
| Erdrutsch, Schneedruck | Naturkräfte von außen | Nur mit Elementarbaustein |
| Sturm, Hagel | Wetterereignisse | Häufig im Grundschutz enthalten |
Das Ding ist: Nicht jedes Naturereignis braucht den Zusatzbaustein. Sturm und Hagel stecken in den meisten Wohngebäudepolicen schon drin. Der Zusatz ist vor allem für das, was von unten und von der Seite kommt.
Elementarschäden in der Hausratversicherung: sinnvoll oder doppelt gemoppelt?
Diese Frage bekomme ich ständig, und sie ist berechtigt. Viele denken, ein Elementarbaustein reicht — und wundern sich dann, dass der Fernseher im überfluteten Wohnzimmer nicht ersetzt wird.
Es sind zwei verschiedene Verträge mit zwei verschiedenen Schutzobjekten. Die Wohngebäudeversicherung sichert die Bausubstanz: Mauern, Boden, Decken, fest verbaute Teile. Die Hausratversicherung sichert das, was Sie beim Umzug mitnehmen würden: Möbel, Elektronik, Kleidung, Fahrrad, Wertgegenstände.
Warum Sie im Risikogebiet beide Bausteine brauchen
Angenommen, das Wasser steht einen halben Meter hoch im Erdgeschoss. Die Sanierung der Wände, Estrich und Türen läuft über die Gebäudepolice. Ihre Couch, der Laptop Ihres Sohnes, die Waschmaschine im Keller — alles über die Hausratversicherung. Fehlt einer der beiden Bausteine, bleibt ein dicker Batzen an Ihnen hängen.
In meinem Bekanntenkreis gab es genau den umgekehrten Fall: Hausrat war inklusive, Gebäude nicht. Der Schaden am Haus war deutlich teurer als der am Inventar.
Elementarschäden Hausrat Beispiele
Damit klar ist, wovon wir reden, hier typische Fälle, in denen die Hausratversicherung mit Elementarbaustein greift:
- Der Starkregen drückt durch das Kellerfenster und durchweicht Ihre Fahrradsammlung.
- Ein Erdrutsch beschädigt die Außenwand, Schlamm dringt in das Wohnzimmer, Möbel sind unbrauchbar.
- Überschwemmung nach Flusshochwasser — der Wasserstand kriecht in die untere Etage.
- Schneedruck lässt das Dach einbrechen, Regen und Schnee beschädigen Einrichtung darunter.
- Hagel zerschlägt ein Oberlicht, das Wasser läuft in den Flur, der Parkettboden quillt auf.
Sehen Sie das Muster? Es ist immer die Natur, die die erste Ursache setzt.
Was ist mit Elementarschäden beim Auto?
Kurz und schmerzlos: Beim Pkw läuft das über die Teilkaskoversicherung. Hagel, Sturm, Überschwemmung, Blitzschlag — wenn Ihr Auto davon betroffen ist und Sie eine Teilkasko haben, ist der Schaden grundsätzlich gedeckt. Die reine Haftpflicht zahlt nichts an Ihrem eigenen Fahrzeug, egal wie hoch das Wasser stand.
Das ist der eine Bereich, wo die Leute oft besser abgesichert sind, als sie denken. Wohngebäude und Hausrat sind die Baustellen.
Was kostet eine Wohngebäudeversicherung mit Elementarschäden?
Ehrlich gesagt: Eine Pauschalzahl wäre gelogen, und ich hasse erfundene Zahlen. Ich sage Ihnen lieber, was den Preis wirklich treibt, damit Sie Angebote einschätzen können.
Der wichtigste Faktor ist die Lage. Versicherer arbeiten mit Gefährdungsklassen, die sich an Hochwassergefahrenkarten und Überschwemmungszonen orientieren. Ein Haus auf einem Hügel in einer trockenen Region ist billiger zu versichern als ein Haus in Flussnähe oder in einem Tal, in dem sich das Wasser sammelt. In stark gefährdeten Zonen zeichnen manche Anbieter gar nicht, andere verlangen deutlich mehr oder eine hohe Selbstbeteiligung.
Weitere Preistreiber:
- Baujahr und Zustand des Gebäudes (ältere Bauten, schlechtere Kellerabdichtung)
- Höhe der Selbstbeteiligung — hier lässt sich am schnellsten sparen
- Ob die Immobilie im Keller Wohnraum oder nur Lagerfläche hat
- Frühere Schäden am Objekt
Ich habe bei unserem eigenen Haus den Vergleich gemacht und festgestellt, dass die Spanne zwischen zwei Angeboten für exakt dieselbe Immobilie erheblich war — vor allem, weil ein Anbieter uns in eine ungünstigere Zone einordnete. Nachfragen lohnt. Und ja, es lohnt sich, die Gefährdungskarte Ihrer Gemeinde tatsächlich einmal anzuschauen. Klingt trocken. Ist aber die halbe Entscheidung.
Elementarversicherung Hausrat oder Wohngebäude — oder beide?
Meine klare Meinung: Wenn Sie Eigentümer und das Risiko real ist, nehmen Sie beide. Ich weiß, dass das nach Verkaufsgespräch klingt. Aber die Logik ist zu eindeutig, um sie zu ignorieren. Zwei Verträge, zwei Arten von Eigentum, zwei Schadensumfänge. Ein Hochwasser fragt nicht, ob Sie ordentlich versichert sind — es nimmt das Haus und das Inventar mit.
Ist das Risiko gering, weil Sie auf einer Anhöhe weit weg von jedem Bach wohnen? Dann kann man in der Hausratversicherung durchaus priorisieren. In der Gebäudeversicherung würde ich es trotzdem ernst nehmen, denn die Bausubstanz ist der teurere Teil. Ein Fehler, den ich selbst mal fast gemacht hätte: den Baustein nur dort abschließen, wo er am billigsten war, statt dort, wo der Schaden am größten wäre.
Was ist im Elementarbaustein oft ausgeschlossen?
Typische Ausschlüsse sind Krieg und Kernenergie, Schäden durch vorsätzliches Verhalten, und allgemeiner Verschleiß. Manche Tarife begrenzen die Leistung bei Erdbeben gesondert. Lesen Sie vor dem Abschluss die Bedingungen, nicht nur die Zusammenfassung auf der Website.
Was tun, wenn der Schaden da ist?
Zuerst fotografieren, bevor Sie aufräumen — jedes Bild zählt später. Dem Versicherer unverzüglich melden, Schäden nicht ohne Absprache beseitigen lassen. Belege für Notmaßnahmen (Pumpen, Trocknung) sammeln. Und die Selbstbeteiligung im Kopf behalten, damit Sie beim Angebot des Handwerkers realistisch planen.
Ein Gedanke zum Schluss
Der Nachbar von damals hat inzwischen nachgebessert. Er hat nicht nur den Elementarbaustein ergänzt, sondern sich auch die Gefahrenkarte seiner Gemeinde angesehen — und dabei erfahren, dass sein Grundstück in einer Senke liegt, was ihm vorher nie jemand gesagt hatte. Der teuerste Teil seines Schadens war nämlich nicht das Wasser. Es war die Annahme, richtig versichert zu sein.
Was mich beschäftigt: Wir versichern unser Handy gegen Glasbruch in Sekunden. Beim Haus, dem größten Posten in den meisten Leben, verlassen wir uns auf eine Zuordnung, die wir nie überprüft haben. Wenn Sie heute nur eine Sache tun, dann schauen Sie in Ihre Police und suchen Sie das Wort Elementar. Steht es nicht da, wissen Sie jetzt, was das bedeutet.